
鷹風再起!Fed 睽違3年首度升息1碼
美國聯準會(Fed)於 16 日結束為期兩天的 FOMC 利率會議,最終以 12:0 全票通過升息 1 碼(25 bps),將聯邦基金利率目標區間調升至 3.75% ~ 4.00%。
這是自 2023 年 7 月以來首度升息,不僅打破了連續五次會議按兵不動的僵局,更透過強烈的「鷹派點陣圖」向市場宣告:高利率時代(Higher for Longer)還沒結束!
本文為大家整理本次 FOMC 會議的 6 大核心亮點,並為外匯交易員提煉美元、美債與整體外匯市場的戰術觀察重點。
FOMC 會議 6 大核心焦點速覽
1️⃣ 12:0 全票通過!3 年來首度重啟升息
利率決策:升息 1 碼至 3.75% ~ 4.00%。
經濟評估:官方聲明指出美國經濟「穩健擴張」,國內支出具韌性、生產力強勁,失業率維持低位。通膨仍處高檔,升息旨在確保通膨能及時回落至 2% 目標。
2️⃣ 點陣圖大轉鷹:近 9 成官員預計年內至少再升 1 次
升息預期:在 18 位提供預測的官員中,高達 16 位(近 9 成) 認為今年至少還要再升息 1 次(其中 12 人估升 1 次、4 人估升 2 次)。
對比 6 月:6 月時僅 9 人預估升息,這次鷹派陣營大幅擴張。(註:主席華許未提交個人利率預估)。
3️⃣ 利率路徑大幅上修,降息時程往後延
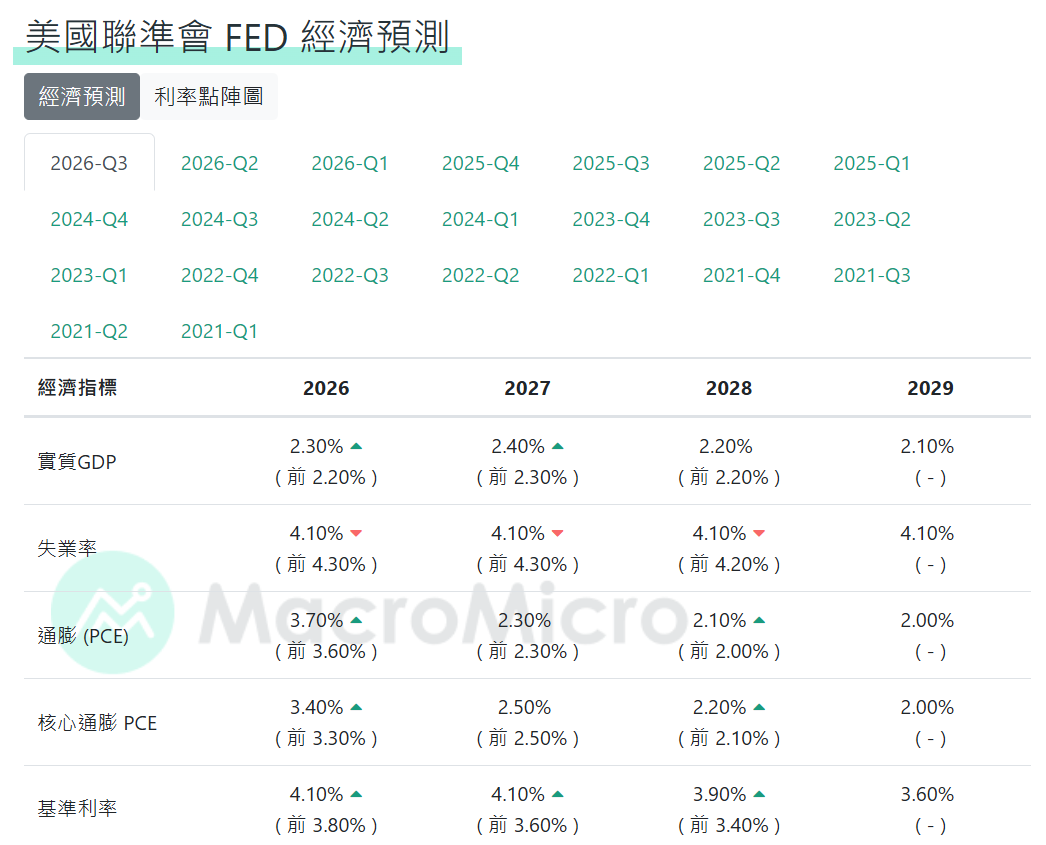
官員們全面上調了未來數年的終點利率預測,顯示利率將在相對高檔維持更長時間:
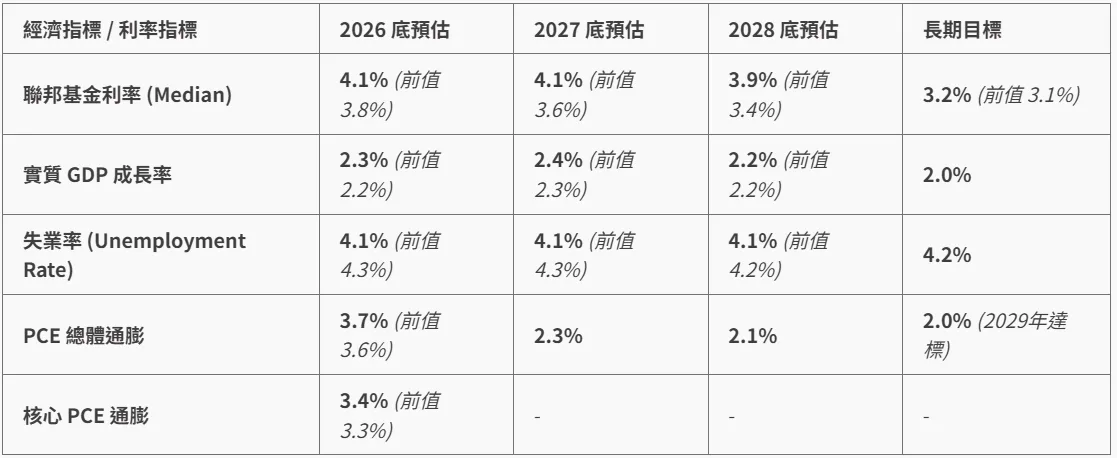
2026 年底:由 3.8% 上修至 4.1%
2027 年底:由 3.6% 上修至 4.1%
2028 年底:由 3.4% 上修至 3.9%
長期利率:小幅調升至 3.2%
4️⃣ 通膨改善但仍高,地緣政治添不確定性
通膨展望:上修近幾年的通膨預測,預計 PCE 要到 2029 年 才能順利回到 2% 目標。
華許表態: CPI/PPI 趨勢已有「有意義改善」,Fed 不會對單一數據過度反應,但通膨「太高且持續太久」,打擊通膨仍是第一要務。
聲明措辭:將「中東衝突」修飾為更廣泛的「地緣政治局勢發展」。
5️⃣ 不用犧牲就業也能降通膨?經濟強韌下修失業率
GDP 成長上修:今年 GDP 預估調升至 2.3%(原 2.2%),2027 年上修至 2.4%。
失業率下修:將今年至 2029 年的失業率預估普遍下修至 4.1%。
華許強調:目前失業率約 4.1%,接近完全就業,不認為需要以犧牲勞動市場為代價來換取通膨下降。
6️⃣ 聚焦長債殖利率、AI Impact 與 Fed 獨立性
長天期美債攀升:華許認為長債殖利率上升受三大因素驅動——經濟走強、企業資本支出競爭與地緣政治風險,並非單純因為貨幣政策。
成立 AI 工作小組:針對 AI 影響已成立專案小組,年底前將提出研究報告。
回應政界壓力:面對川普頻頻喊話降息,華許強調 Fed 維持獨立性意味著必須「走自己的路」。
📊 宏觀數據前後對比表(點陣圖與 SEP 預測)
💡 Forexify 戰術觀點:外匯與美債交易員該關注什麼?
美元指數(DXY)短中線獲得強烈支撐
Fed 展現出比預期更強的鷹派態度,且今年仍有 1~2 次升息空間。在高利差維持(Yield Differential)的環境下,美元指數短期內具備進一步挑戰高點的動能。
長天期美債殖利率維持高位,留意利差交易(Carry Trade)
華許提及企業資本支出與經濟走強使得資本競價,拉升了長債殖利率。長端殖利率居高不下將持續吸引資本流入美債,同時對高風險資產(如高本益比科技股)形成估值壓制。
交叉盤交易機會
USD/JPY:美日利差短期內無法收窄,若日央(BOJ)未發出明確升息訊號,美日對仍有向上測試干預區間的風險。
EUR/USD & GBP/USD:歐美經濟基本面懸殊(美國 GDP 上修至 2.3%),非美貨幣反彈空間受限,宜採取逢高偏空防守策略。
免費加入Discord學習社區
免責聲明: 本文所有分享純屬個人心得,所提供的投資內容未必適合所有投資者。 所談及、分析之股票及金融產品,任何不論種類或形式之申述,並不構成任何投資要約、誘使、邀請、建議及推薦,同時,我方有權隨時修改任何活動細節。